News · Immobilienbewertung und Steuer
Restnutzungsdauer: So senken Vermieter die Steuerlast mit einem Gutachten
Vermieter schreiben ihre Immobilie in der Regel mit zwei Prozent im Jahr ab, bei älteren Gebäuden mit zweieinhalb. Das Gesetz unterstellt damit eine Nutzungsdauer von 50 oder 40 Jahren, egal ob das Haus 1962 oder 2002 gebaut wurde. Wer ein älteres Haus kauft, hat deshalb oft eine Abschreibung, die mit der tatsächlichen Lebensdauer nichts zu tun hat. Das Einkommensteuergesetz erlaubt den Gegenbeweis, und in Hamburg, Lübeck, Kiel, Bremen und im norddeutschen Umland nutzen ihn immer mehr Eigentümer.
Wie die Abschreibung funktioniert
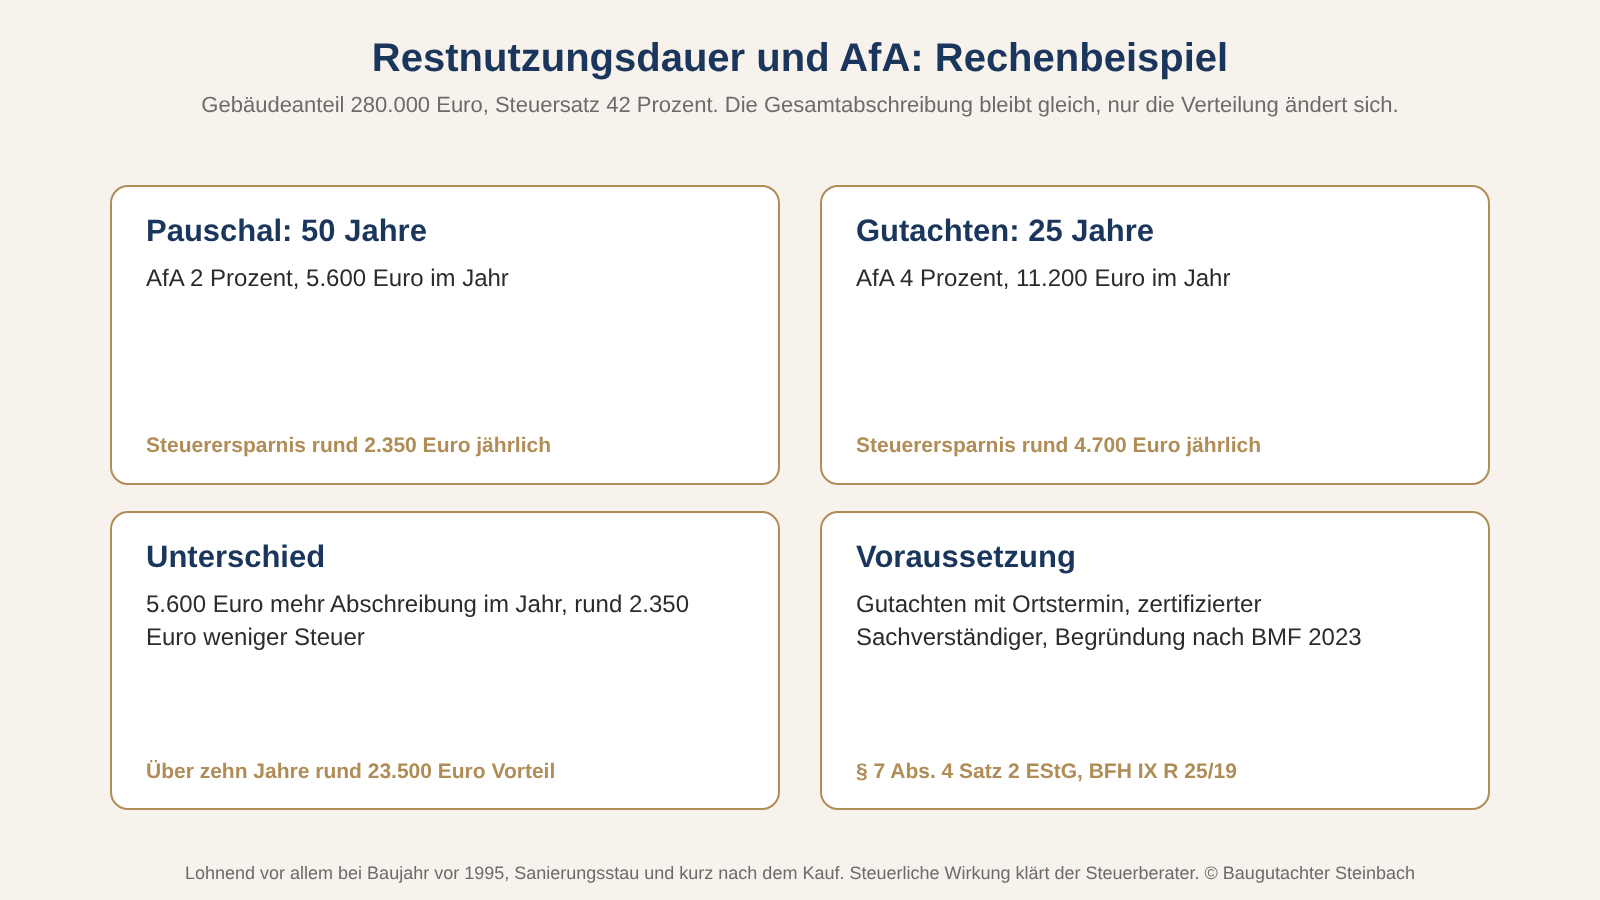
Abgeschrieben wird nur der Gebäudeanteil des Kaufpreises, nicht der Boden. Bei einem Kaufpreis von 400.000 Euro und einem Gebäudeanteil von 280.000 Euro ergibt die pauschale AfA von zwei Prozent 5.600 Euro im Jahr. Weist ein Gutachten eine Restnutzungsdauer von 25 Jahren nach, steigt die AfA auf vier Prozent, also 11.200 Euro im Jahr. Bei einem Steuersatz von 42 Prozent sind das rund 2.350 Euro weniger Steuern pro Jahr, über die Haltedauer ein fünfstelliger Betrag. Die Gesamtabschreibung bleibt gleich; sie wird nur auf weniger Jahre verteilt.
Was das Gutachten nachweisen muss
Die Finanzverwaltung erkennt eine kürzere Nutzungsdauer an, wenn sie durch ein Gutachten eines öffentlich bestellten oder zertifizierten Sachverständigen nachgewiesen wird. Das Gutachten bewertet technischen Verschleiß, wirtschaftliche Entwertung und rechtliche Nutzungsbeschränkungen: Zustand von Rohbau, Dach, Fassade, Fenstern, Haustechnik, Modernisierungen und deren Alter, Grundriss und Marktgängigkeit. Die Restnutzungsdauer wird nach dem Modell der ImmoWertV abgeleitet, das Baujahr, Gesamtnutzungsdauer und Modernisierungsgrad verknüpft, und am tatsächlichen Zustand vor Ort überprüft. Seit dem BMF-Schreiben von 2023 gelten dafür klare Anforderungen, insbesondere ein Ortstermin und eine nachvollziehbare Begründung; reine Schreibtischgutachten werden abgelehnt.
Für wen es sich lohnt
Interessant ist das Gutachten für vermietete Häuser und Wohnungen mit Baujahr vor etwa 1995, für Objekte mit Sanierungsstau und für Käufer kurz nach dem Erwerb, weil die Abschreibung dann über die gesamte Haltedauer wirkt. Bei einem Neubau oder einem kernsanierten Objekt bringt es nichts. Das Gutachten kostet einen Bruchteil der Steuerersparnis des ersten Jahres und kann für eine Wohnung, ein Mehrfamilienhaus oder ein ganzes Portfolio erstellt werden.
Was rechtlich gilt
Die folgenden Hinweise sind eine fachliche Einschätzung aus Sicht des Bausachverständigen und ersetzen keine Rechtsberatung durch einen Anwalt.
Rechtsgrundlage ist § 7 Abs. 4 Satz 2 EStG: Ist die tatsächliche Nutzungsdauer kürzer als die typisierte, kann die Abschreibung nach der tatsächlichen Nutzungsdauer vorgenommen werden. Der Bundesfinanzhof hat 2021 entschieden, dass der Steuerpflichtige sich jeder sachverständigen Methode bedienen darf, die im Einzelfall geeignet erscheint (BFH, IX R 25/19). Das Bundesfinanzministerium hat mit Schreiben vom 22.02.2023 die Anforderungen konkretisiert: Gutachten eines öffentlich bestellten und vereidigten oder nach DIN EN ISO/IEC 17024 zertifizierten Sachverständigen, Ortsbesichtigung, Darlegung der maßgeblichen Einflussgrößen. Ob die Steuerersparnis im Einzelfall eintritt, hängt von der persönlichen Steuersituation ab; das klärt der Steuerberater. Diese Hinweise sind eine fachliche Einschätzung und ersetzen keine Steuerberatung.
Was Sie jetzt tun sollten
Prüfen Sie Baujahr, Modernisierungsstand und die bisher angesetzte AfA Ihrer vermieteten Objekte. Stellen Sie Kaufvertrag, Kaufpreisaufteilung, Grundrisse, Energieausweis und Rechnungen von Sanierungen zusammen. Sprechen Sie mit Ihrem Steuerberater, ab welcher Verkürzung sich das Gutachten bei Ihrem Steuersatz rechnet. Beauftragen Sie das Gutachten mit Ortstermin, und reichen Sie es mit der nächsten Steuererklärung ein; auch rückwirkend für noch offene Veranlagungen ist das möglich.
Zum Restnutzungsdauergutachten
Quellen: § 7 Abs. 4 EStG; BFH, Urteil vom 28.07.2021, IX R 25/19; BMF-Schreiben vom 22.02.2023 (IV C 3 – S 2196/22/10006 :005); ImmoWertV 2021, Anlage 1 und 2 (Gesamtnutzungsdauer, Restnutzungsdauer bei Modernisierung).
Jeden Fachartikel per E-Mail
Kostenlos, wöchentlich, jederzeit abbestellbar. Anmeldung mit Bestätigungslink.